Consultar o seu score do CPF na Serasa é grátis e rápido. O mais difícil é entender a pontuação, porque um ajuste dentro da sua conta, o Cadastro Positivo, representa 55% do peso do score.
Um número baixo em um CPF recém-emitido geralmente indica pouca movimentação. A Serasa tem poucos pagamentos brasileiros em dia para considerar, então o modelo acaba sendo conservador e atribui uma pontuação baixa.
Este guia é para quem tem um CPF relativamente novo, inclusive estrangeiros que tiraram um para trabalhar ou alugar um imóvel e precisam de uma pontuação utilizável antes de assinar qualquer contrato.
Como Consultar Seu Score do CPF na Serasa Gratuitamente?
A consulta do score do CPF na Serasa é gratuita para pessoas físicas: basta criar uma conta usando seu CPF, fazer o login no site ou aplicativo, e o score aparecerá logo no painel principal.
Existem opções pagas, como relatórios de crédito detalhados e monitoramento premium. A consulta básica não custa nada, então, se alguma página pedir os dados do seu cartão só para mostrar seu score, desconfie.
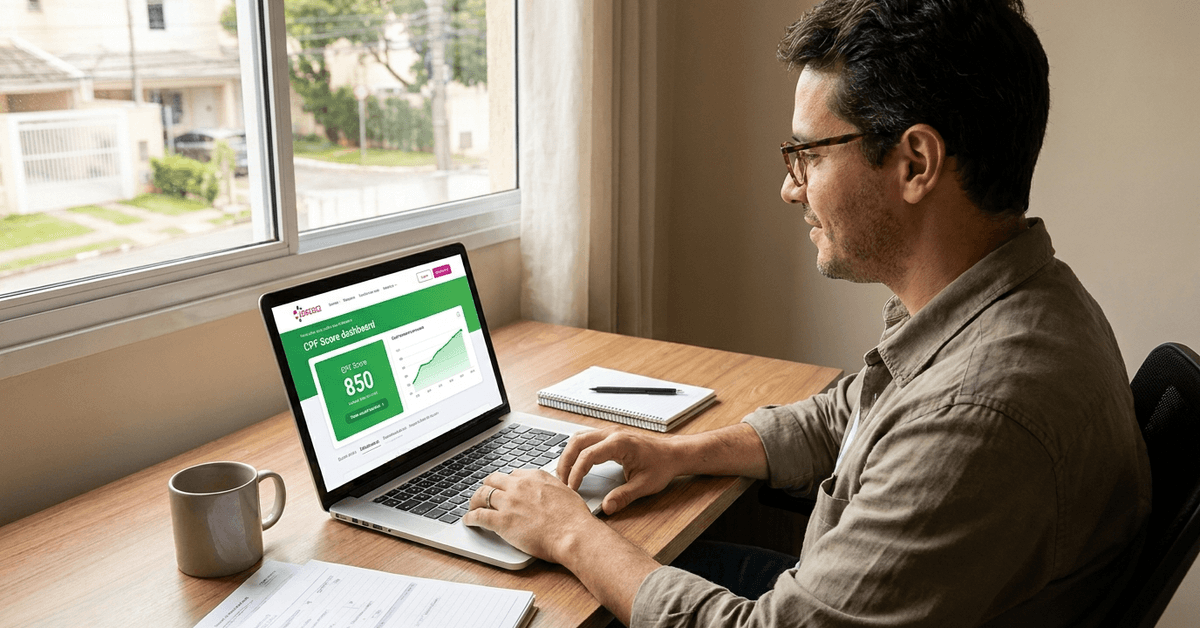
O que a Serasa pede no cadastro
O cadastro na página oficial do Serasa Score solicita seu número de CPF, e-mail, data de nascimento e uma nova senha. O formulário é tão empolgante quanto uma ficha de inscrição na academia.
Depois de entrar, você vê o seu score ao lado dos fatores que o influenciam, como histórico de pagamentos e dívidas em aberto. Essa explicação vale mais do que o número em si.
Como identificar o site oficial da Serasa
Digite o endereço você mesmo, em vez de clicar em links enviados por mensagens de texto ou WhatsApp. Prefira usar o aplicativo da Serasa no celular, pois assim você evita cair em sites falsos por causa de um clique apressado.
Crie uma senha exclusiva para o seu login da Serasa, diferente de todas as que você usa em outros lugares. Sua conta tem informações pessoais e a lista das suas dívidas — exatamente o que um golpista procura.
Por que um CPF novo começa com uma pontuação baixa no Serasa?
Um CPF novo começa com uma pontuação baixa porque há poucos dados para avaliar. O Serasa Score estima a chance de você pagar suas contas em dia nos próximos seis meses, de acordo com a própria definição da Serasa.
O Serasa atribui ao Cadastro Positivo, o registro dos pagamentos em dia, um peso de 55% nesse cálculo. Na minha opinião, esse percentual de 55% explica mais as pontuações baixas em CPFs novos do que qualquer conta atrasada.
O histórico de pagamentos de outro país não é considerado. Anos de pagamentos em dia no exterior? A Serasa só enxerga créditos e contas brasileiras vinculadas ao seu CPF, então ela conta isso como zero.
Como Ativar o Cadastro Positivo
Procure pela área do Cadastro Positivo dentro do app ou site da Serasa para confirmar se o seu está ativo. A ativação é gratuita e você pode cancelar quando quiser.
Cancelar o serviço não aumenta sua nota, de acordo com a orientação da própria Serasa sobre o cadastro. Os pagamentos em dia só são considerados quando o cadastro está ativo.
Minha dica: coloque uma conta recorrente no seu nome o quanto antes, como um plano de celular, para garantir que os 55% do seu Serasa Score tenham algo para registrar.
O que significam as faixas do Score Serasa em 2026?
O Serasa divide o score do CPF em quatro faixas: de 0 a 300 é Baixo, de 301 a 500 é Regular, de 501 a 700 é Bom e de 701 a 1.000 é Excelente.
Alguns guias mais antigos agrupam de 300 a 700 em uma única zona intermediária, sem muita definição. A página de ajuda do Serasa usa os quatro cortes abaixo, e os credores analisam cada faixa de maneira diferente.
| Faixa | Pontuação | Como o Serasa descreve o risco |
|---|---|---|
| Baixo | 0 a 300 | Alto risco de inadimplência |
| Regular | 301 a 500 | Risco considerável, menor chance de crédito |
| Bom | 501 a 700 | Baixo risco, boa chance de crédito |
| Excelente | 701 a 1.000 | Faixa de menor risco |
Ao ultrapassar 501 pontos, você deixa de estar em “risco considerável” e passa ao “baixo risco”, segundo a classificação do Serasa. Por isso, eu consideraria 501 como a primeira meta real para um novo CPF.
Um Score Acima de 700 Garante Aprovação?
Não. Cada banco, proprietário ou operadora de celular tem seus próprios critérios, e o score é apenas um dos fatores, junto com sua renda e dívidas já existentes.
Uma negativação aberta (uma dívida registrada como não paga) aparece para os credores, independentemente do seu score. Limpar esse registro vem antes de buscar aumentar pontos.
Quais hábitos mantêm a pontuação do novo CPF travada?
Pedir crédito com frequência derruba sua pontuação no Serasa, pois cada solicitação indica que você está atrás de dinheiro. Solicitar vários cartões na mesma semana, na esperança de ser aprovado em algum, faz essas consultas se acumularem rapidamente.
Boletos pagos em atraso puxam o número para baixo, mesmo que o valor seja pequeno. Uma conta de celular esquecida já conta como pagamento em atraso no seu histórico.
Colocar todas as contas no nome de um parceiro ou do proprietário é o truque mais traiçoeiro. Eu considero isso o maior erro para quem está começando, porque o Cadastro Positivo, que tem peso de 55%, só registra contas pagas no seu próprio CPF.
Você deve conferir seu score do CPF todo mês?
Consultar o seu próprio score do CPF não faz ele cair, então uma checagem mensal não traz prejuízo. Ainda assim, considero que ficar de olho no número todo mês acaba sendo perda de tempo, já que o modelo considera um período de seis meses.
Os fatores que influenciam o score mudam primeiro; o número só muda depois. Acompanhar esses fatores ajuda a descobrir fraudes e erros mais cedo do que qualquer variação no score.
No que Prestar Atenção Além do Score
Eu gastaria o cheque mensal nestes quatro itens em vez de só olhar o score:
- Status do Cadastro Positivo: confirme se continua ativado
- Lista de dívidas abertas: qualquer negativação que você não reconheça pode ser fraude ou erro do credor
- Solicitações de crédito recentes: procure por pedidos que você não fez
- Contas em seu nome: garanta que pelo menos uma conta recorrente esteja registrada no seu CPF
Confira seu score só antes de um grande passo, como alugar um imóvel ou financiar um carro. O Registrato do Banco Central também mostra gratuitamente um score diferente, calculado a partir dos dados do Cadastro Positivo.
E se sua pontuação do CPF cair sem motivo?
A Serasa permite que você conteste informações incorretas no seu CPF, e o pedido costuma ser mais eficaz quando você anexa comprovantes. Quedas inexplicáveis geralmente podem ser resultado de erro no cadastro por parte de alguma instituição ou de um crédito aberto sem o seu consentimento.
Provas que Ajudam em uma Contestação
Reúna o que se aplica ao seu caso antes de abrir a disputa:
- Comprovantes de pagamento ou extratos bancários mostrando que a dívida foi quitada
- O contrato ou mensagem do credor confirmando um valor diferente
- Um boletim de ocorrência caso alguém tenha usado seu CPF de forma fraudulenta
As análises de contestação não são instantâneas. Por isso, abra a disputa assim que notar o problema. Se esperar até ter um contrato de aluguel ou empréstimo em andamento, pode não haver tempo para a revisão.
Perguntas Frequentes sobre o Score Serasa do CPF
Quem acabou de tirar o CPF costuma ter algumas dúvidas parecidas, então aqui vão respostas rápidas.
- P: Estrangeiros podem consultar o score do CPF na Serasa?
Sim, desde que tenham um CPF brasileiro válido. A Serasa não aceita passaportes ou documentos estrangeiros, e o score considera apenas atividades no Brasil. - P: O score da Serasa é o mesmo do Banco Central?
Não. A Serasa calcula um score próprio, que vai de 0 a 1.000, enquanto o Banco Central gera um diferente com base nos dados do Cadastro Positivo. É normal ver dois números distintos. - P: Depois de pagar uma dívida, quanto tempo para meu score aumentar?
O credor tem até cinco dias úteis após o pagamento para retirar a restrição. O score é ajustado conforme a Serasa recebe os dados atualizados, então aguarde algumas semanas. - P: Alguém pode aumentar meu score do CPF pagando uma taxa?
Não existem serviços legítimos que vendem pontos de score. Essas ofertas normalmente são golpes, e só pagamentos, dívidas e o Cadastro Positivo afetam o resultado. - P: Fechar cartões de crédito que não uso ajuda no meu score Serasa?
Depende do seu histórico. Para quem tem pouca informação na Serasa, vale a pena manter um cartão antigo com pagamentos em dia aberto, pois isso pode ajudar no pouco histórico disponível.
Conclusão
Um CPF novo geralmente começa com uma pontuação baixa no Serasa simplesmente porque há pouquíssimos dados de pagamento no cadastro. Ative o Cadastro Positivo o quanto antes, mantenha ao menos uma conta no seu nome e, primeiro, quite qualquer negativação em aberto.
Conferir os dados todos os meses ajuda a identificar fraudes e erros muito mais rápido do que só ficar atualizando o número no painel. Então, em qual faixa seu CPF vai estar daqui a seis meses, se você começar hoje?